試算表を見て終わりにしていませんか?数字の異常から始める製造業の業務改善
 miokaikei
毎月、試算表を見ているだけでは利益は増えない
多くの会社では、毎月、会計事務所から試算表が届きます。
売上はいくらだったか。利益はいくら残ったか。前年同月と比べてどうか。
こうした数字を確認することはもちろん大切です。
しかし、試算表を見て「今月は利益が少なかった」「来月は頑張ろう」で終わってしまっては、業務改善にはつながりません。
本当に重要なのは、数字を見たときに、
「なぜ、この数字になったのか」
と疑問を持つことです。
特に製造業では、試算表に表れる利益率の変動の裏側に、現場で起きているさまざまな問題が隠れていることがあります。
利益率が毎月変わるのは、本当に「製品構成の違い」だけか
製造業では、月によって製造する製品の種類や数量が変わります。
そのため、利益率が毎月一定でないこと自体は珍しくありません。
ただし、変動幅が大きい場合には注意が必要です。
例えば、売上高から材料費や外注加工費などを差し引いた限界利益率が、月ごとに大きく上下しているとします。
限界利益率とは、売上から材料費や外注加工費など、売上に応じて増減する費用を差し引いた利益が、売上に対してどの程度残っているかを見る指標です。
数字の異常は、現場からのサインかもしれない
例えば、材料費が想定より多くかかっている場合、まず考えられるのは歩留まりの悪化です。
同じ製品を作っていても、材料の切り方や加工方法、担当者の熟練度によって、実際に使用する材料量は変わります。
不良品が増えれば、その分だけ余計な材料が必要になります。
また、製造途中で材料が不足してラインが止まれば、生産効率が下がります。
手戻りが増えれば、人件費や外注費も余計にかかります。
さらに、月末在庫が正確に把握されていなければ、試算表上の材料費そのものが正しく計算されていない可能性もあります。
つまり、試算表に表れた数字は単なる「結果」ではありません。
工場の中で起きていることを知らせるサインでもあるのです。
経営者が知らなくても、社員は知っている
では、現場で何が起きているのかを、どうやって把握すればよいのでしょうか。
一つの方法が、社員の声を直接集めることです。
経営者や管理職が把握していない問題でも、実際に現場で作業している社員はよく知っています。
「材料がいつも足りなくなる」
「どれだけ不良が出ているか分からない」
「機械が止まっても原因が共有されない」
「新人への教え方が人によって違う」
「在庫があると思っていたのに、必要なときにない」
こうしたことは、日々の仕事の中で社員が感じていることです。
ところが、それを報告する仕組みがなければ、問題は会社に上がってきません。
あるいは、以前に報告したにもかかわらず何も変わらなかった経験があると、社員はやがて報告しなくなります。
無記名アンケートが有効な理由
こうした状況では、無記名アンケートが有効です。
名前を書かなくてよいことで、社員は普段言いにくいことも書きやすくなります。
ただし、アンケートを取るだけでは意味がありません。
重要なのは、経営者がその結果を真剣に受け止めることです。
社員から出た意見を「不満ばかりだ」と捉えるのではなく、
「会社を良くするための情報」
として扱うことです。
そして、改善すべきテーマを整理し、社員と一緒に一つずつ取り組んでいくことが必要です。
業務改善は、大きな投資から始める必要はない
業務改善というと、新しいシステムを導入したり、最新設備を購入したりすることを思い浮かべる方も多いかもしれません。
もちろん、それが必要な場合もあります。
しかし、その前にやるべきことがあります。
今の会社の中で、どこから利益が漏れているのかを確認することです。
材料のムダ。
不良品。
手戻り。
過剰在庫。
欠品によるラインストップ。
重複作業。
こうした一つひとつは小さな金額でも、毎日繰り返されれば年間では大きな金額になります。
逆に言えば、こうしたムダを減らすことができれば、売上高が変わらなくても利益は増えます。
「売上を増やす」だけが利益改善ではない
会社の利益を増やす方法として、多くの経営者が最初に考えるのは売上を増やすことです。
しかし、売上を増やすためには営業活動、人員、広告費などが必要になる場合があります。
一方で、すでに会社の中から流出しているお金を止めることができれば、その効果はそのまま利益に反映されます。
材料ロスを減らす。
不良率を下げる。
段取り時間を短くする。
適正在庫を把握する。
社員教育の仕組みを作る。
こうした改善は、一見すると地味です。
しかし、製造業の収益力を強くするうえでは非常に重要です。
試算表を「経営の質問表」に変える
毎月の試算表は、税金を計算するためだけの資料ではありません。
経営者が会社の異常に気づくための資料でもあります。
例えば、
- なぜ今月だけ材料費率が高いのか
- なぜ粗利益率が先月より落ちたのか
- なぜ在庫が増えているのか
- なぜ売上が増えたのに利益が増えていないのか
こうした質問を毎月一つずつ投げかけるだけでも、会社の見え方は変わってきます。
そして、数字だけで答えが分からなければ、現場まで確認する。
社員にも聞く。
事実を集める。
原因を特定する。
改善する。
この流れを繰り返すことで、試算表は単なる会計資料から、業務改善のための経営資料へ変わります。
数字と現場をつなぐことが、業務改善の第一歩
業務改善で最も大切なのは、最初から完璧な仕組みを作ることではありません。
まず数字に疑問を持つこと。
その疑問を現場まで追いかけること。
そして、社員が知っている事実を経営者が受け止め、会社全体で改善していくことです。
数字と現場をつなげることができれば、これまで見えなかった利益改善の余地が見えてきます。
実際の業務改善事例
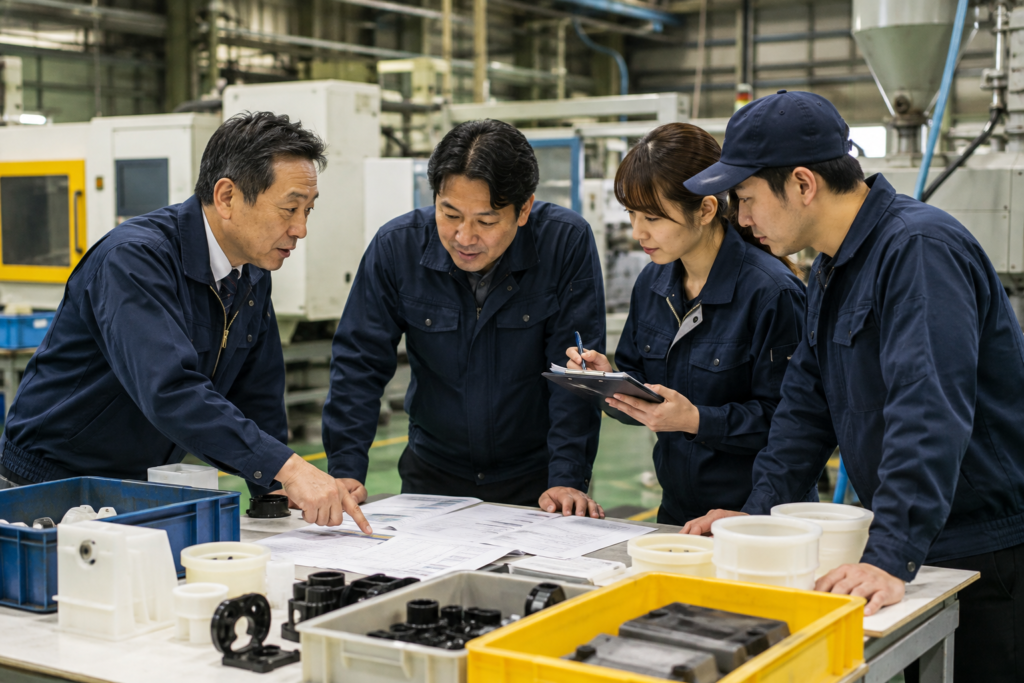
樹脂加工業の会社で、毎月大きく変動していた限界利益率をきっかけに、工場社員への無記名アンケートを実施しました。
その結果、材料不足、在庫管理、不良品、教育不足、手戻りなど、経営側が十分に把握していなかった多くの問題が明らかになりました。
試算表の数字から現場の問題を発見し、全社的な業務改善へつなげた実例をご紹介しています。
▶ 解決事例「毎月変動する限界利益率。その原因を社員アンケートから突き止め、工場全体の業務改善につなげた事例」
会社の数字に「なぜ?」と感じることはありませんか
売上はあるのに利益が残らない、材料費率が毎月変わる、在庫や不良の実態が分からない。
その原因は、会計数字だけではなく、現場の仕事の流れにあるかもしれません。
三尾会計事務所では、会計数字の分析と社員の声、現場の状況をつなぎながら、利益を阻害している原因を一緒に整理します。